Trạm Nghiên cứu
HPG: Tăng trưởng và những điểm tựa
Dung Quất 2 đã đưa sản lượng thép của Hòa Phát lên kỷ lục 10,3 triệu tấn trong 9 tháng 2026 (+39%). Câu chuyện tăng trưởng sản lượng phần lớn đã được phản ánh vào giá. Câu hỏi đúng theo Trạm lọc nên đặt ra cho HPG: Biên lợi nhuận cao có tiếp tục duy trì trong môi trường giá cả nguyên vật liệu tăng cao hay không?
Tóm tắt trong 60 giây
Tốc độ
- Lợi nhuận cốt lõi 2026 ước tăng khoảng 33%.
- Năm 2027 sản lượng tiếp tục tăng, nhưng lợi nhuận dự kiến giảm nhẹ khi biên lợi nhuận về mức bình thường hơn.
Biên lợi nhuận
- Từ năm 2025, biên gộp của HPG tách khỏi mặt bằng giá thép Trung Quốc, nhờ thuế chống bán phá giá thép cán nóng, lợi thế quy mô và một phần yếu tố tạm thời từ nguyên liệu tồn kho giá thấp.
Định giá
- Giá hiện tại nằm ở nửa dưới vùng giá trị của Trạm Lọc.
- Thị trường đang ngầm định một biên lợi nhuận dài hạn gần mức đáy năm 2024, thấp hơn mức HPG đạt được năm 2025.
Quan điểm: Khả quan, tích lũy từng phần. Mốc kiểm tra đầu tiên: BCTC quý 3/2026, dự kiến quanh ngày 20/10/2026.
Lưu ý về lợi nhuận quý 1/2026. Quý 1/2026 có khoảng 4.400 tỷ lãi tài chính không lặp lại. Sau khi loại khoản này, P/E là 9,2 lần thay vì 7,4 lần: Mức hợp lý, không “rẻ bất thường” như một số con số đang được trích dẫn.
Sản lượng không còn là động lực chính
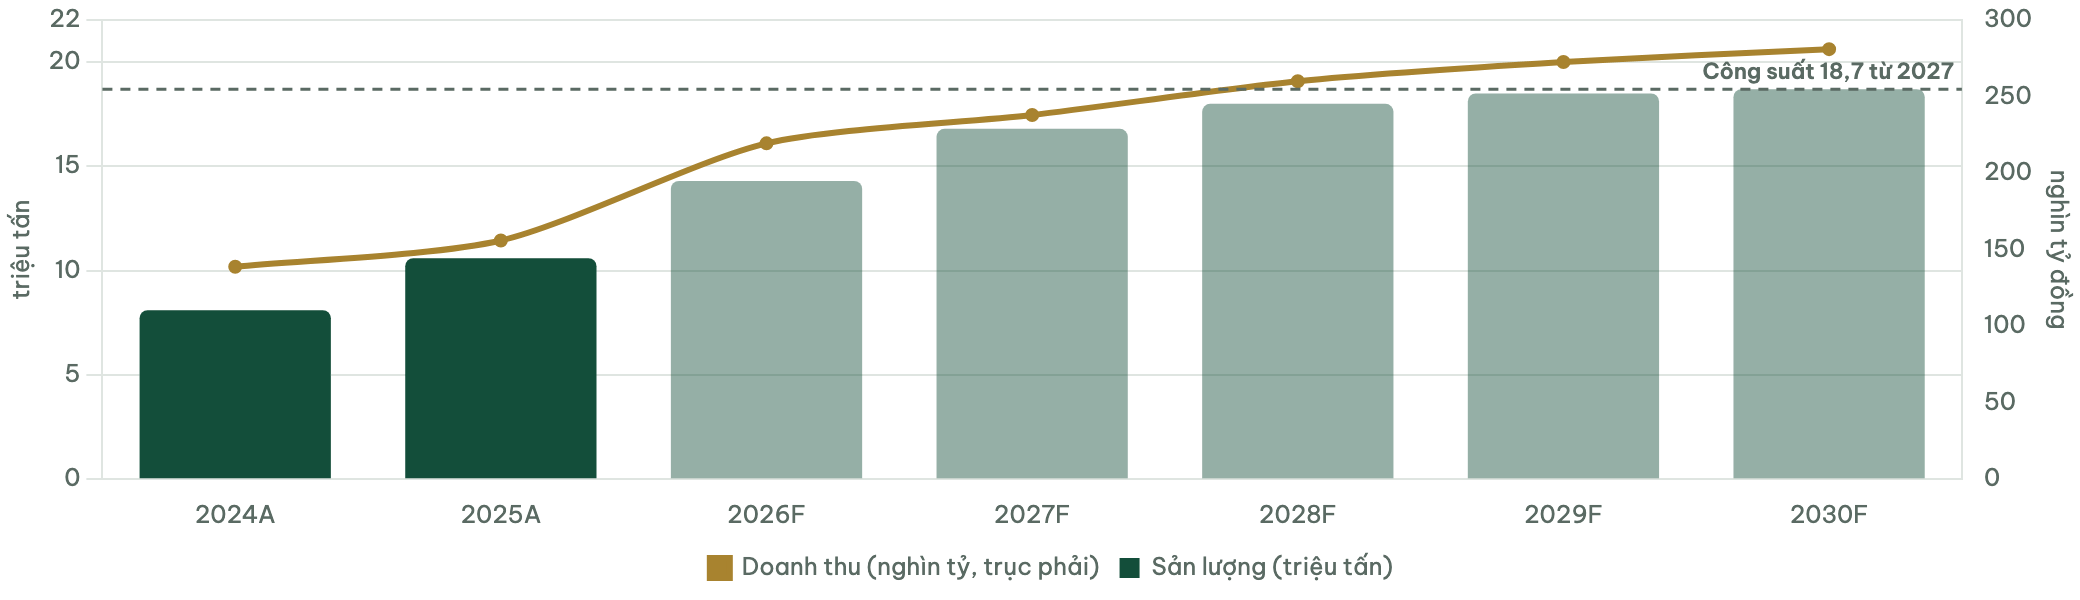
Sản lượng bán ra tăng từ khoảng 8,1 triệu tấn (2024) lên ước 14,3 triệu tấn (2026), chủ yếu nhờ thép cán nóng HRC (+59% trong 9 tháng). Năm 2027 có thêm nhà máy ray và phần mở rộng Dung Quất. Tuy vậy, sản lượng cao hơn cần đi đôi với biên lợi nhuận tốt hơn.
Tăng trưởng: Sản lượng tăng tiếp nhờ Dung Quất mở rộng và nhà máy ray
Cột: Sản lượng tiêu thụ (triệu tấn) · Đường: Doanh thu thuần (nghìn tỷ đồng) · Kịch bản cơ sở từ 2026F
Đọc nhanh
- Tăng trưởng sản lượng là điều thị trường đã biết; Khác biệt giữa các kịch bản nằm ở biên lợi nhuận.
Một phần đến từ bảo hộ thương mại
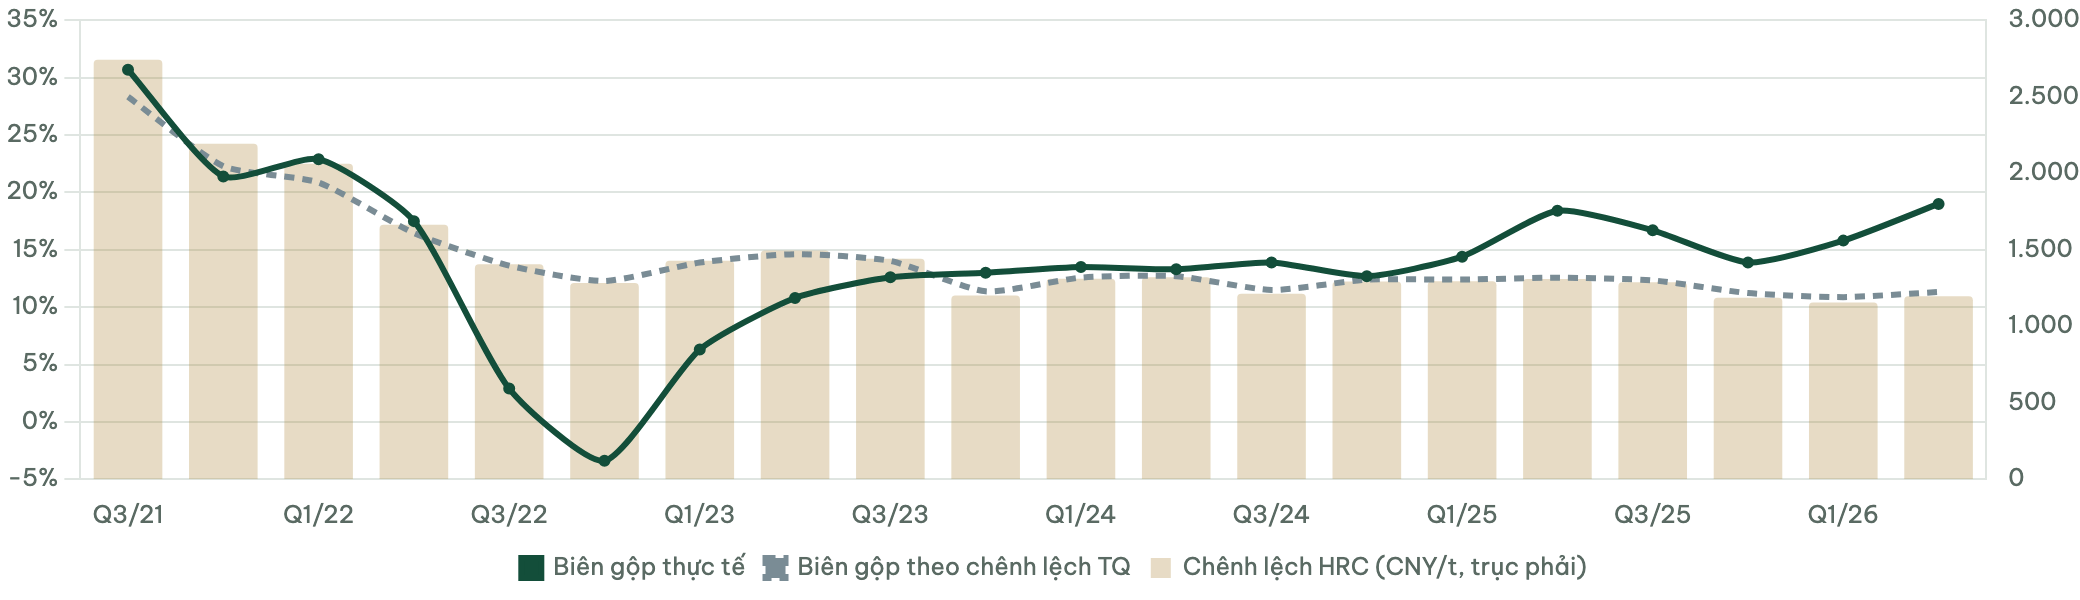
Trong giai đoạn 2021–2024, biên gộp của HPG đi rất sát chênh lệch giữa giá thép và chi phí nguyên liệu tại Trung Quốc. Từ 2025, quan hệ này bị phá vỡ: Chênh lệch tại Trung Quốc xuống thấp nhất 5 năm, nhưng biên gộp HPG lại lên 16–19%. Thuế chống bán phá giá khiến HRC nhập khẩu từ Trung Quốc đắt hơn khi về Việt Nam, giúp thép trong nước có lợi thế về giá. Bên cạnh đó là lợi thế quy mô khi sản lượng tăng mạnh, và yếu tố tạm thời từ nguyên liệu tồn kho giá thấp trong quý 2/2026.
Giá thép Trung Quốc: Biên gộp HPG tách khỏi chênh lệch giá Trung Quốc từ 2025
Đường liền: Biên gộp thực tế HPG · Đường đứt: Biên gộp suy ra từ chênh lệch HRC Trung Quốc (%) · Cột: Chênh lệch HRC (CNY/tấn, trục phải)
Đọc nhanh
- Một phần lợi nhuận hiện tại phụ thuộc vào chính sách thương mại, không chỉ đến từ năng lực cạnh tranh. Đây là biến số nhà đầu tư cần theo dõi sát nhất.
Thêm hai năm đầu tư
Dòng tiền tự do dự kiến còn thấp trong 2026–2027 do đầu tư nhà máy ray, mở rộng Dung Quất và dự án bất động sản Thư Lâm, trước khi cải thiện mạnh từ 2028. Mức nợ vay vẫn an toàn. Rủi ro cần để ý là dự án Phú Yên, nếu khởi công, HPG sẽ bước vào một chu kỳ đầu tư mới.
Rủi ro chính
- Bảo hộ suy yếu: Lẩn tránh thuế qua nước thứ ba, hoặc thuế không được gia hạn sau 2030.
- Chi phí than cốc tăng trong khi giá thép đi ngang.
- Phòng vệ thương mại tại thị trường xuất khẩu (khoảng 25% sản lượng HRC quý 3).
- Tồn kho cao: 112 ngày giá vốn, tăng 28% so với quý trước.
Giá hiện tại ở nửa dưới vùng giá trị
Trạm Lọc xây dựng ba kịch bản (Tốt / Cơ sở / Xấu) dựa trên giả định về bảo hộ, giá thép Trung Quốc và tiến độ dự án. Giá 20.450 đồng nằm ở nửa dưới vùng giá trị, nhưng khoảng cách giữa kịch bản tốt và xấu rất rộng, đúng bản chất cổ phiếu chu kỳ phụ thuộc chính sách thương mại. Vì vậy, chúng tôi ưu tiên tích lũy từng phần thay vì giải ngân một lần.
Phần định giá chi tiết nằm trong báo cáo đầy đủ
- Giá trị hợp lý và giá mục tiêu 12 tháng của từng kịch bản
- Lập luận cho từng giả định (biên bảo hộ, giá thép kỳ hạn, sản lượng, chi phí vốn)
- Mô hình chiết khấu dòng tiền và bảng độ nhạy
- Bảng “Big impact”: yếu tố nào thay đổi giá trị nhiều nhất
- Vùng giá hành động cụ thể và bộ chỉ báo theo dõi từng quý.
Theo dõi gì tiếp theo
- ~20/10/2026: BCTC quý 3: Biên gộp sau đợt giảm giá tháng 7, tồn kho, dòng tiền.
- Cuối 01/2027: Kết quả cả năm so với kế hoạch 22.000 tỷ đồng.
- 04/2027: ĐHĐCĐ: Cổ tức tiền mặt và lộ trình dự án Phú Yên.
Kết luận
HPG đang hưởng lợi rõ rệt từ quy mô mới và chính sách bảo hộ thép cán nóng. Ở giá hiện tại, thị trường chưa trả cho toàn bộ mức biên lợi nhuận này. Quan điểm Khả quan, tích lũy từng phần, giữ khi biên gộp quý từ 15% trở lên, thuế chống bán phá giá tiếp tục được thực thi và nợ ròng/EBITDA dưới 2 lần. Đánh giá lại nếu biên gộp xuống dưới 14% trong hai quý liên tiếp, có dấu hiệu hàng rào bảo hộ suy yếu, hoặc HPG khởi công Phú Yên khi dòng tiền tự do chưa cải thiện.
- BCTC hợp nhất HPG đến 30/6/2026; Công bố sản lượng 9 tháng 2026.
- Giá hợp đồng tương lai SHFE/DCE (Sina Finance); Vietstock.
- Dự phóng và mô hình của Trạm Lọc Đầu Tư.
Bài viết nhằm mục đích nghiên cứu và chia sẻ góc nhìn phân tích, không phải khuyến nghị mua hoặc bán; Số liệu dự phóng là giả định của tác giả và có thể thay đổi. Nhà đầu tư tự chịu trách nhiệm với quyết định của mình.